Visão geral do financiamento de carro usado sem entrada
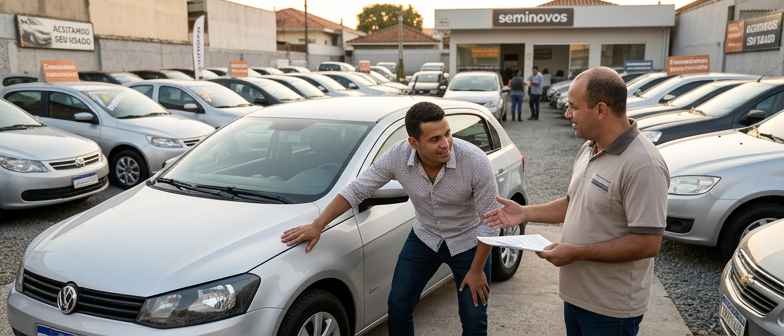
O financiamento de carro usado sem entrada é uma forma de crédito em que banco ou financeira custeia quase todo o valor do veículo, sem pagamento inicial pelo comprador. O preço é dividido em parcelas por um prazo definido em contrato, com aplicação de juros, tarifas e impostos. Para oferecer essa modalidade, a instituição costuma analisar renda, histórico de pagamentos e score de crédito, buscando um perfil considerado compatível com o risco. Em geral, é uma alternativa para quem não dispõe de reserva para entrada, mas está disposto a assumir um compromisso financeiro de médio ou longo prazo.
Quando o financiamento cobre 100% ou quase todo o preço, o custo total normalmente fica maior do que em operações com entrada relevante. As instituições tendem a aplicar juros mais altos por perceberem maior risco de inadimplência e de perda da garantia, o que faz o valor final pago superar o preço à vista. Antes de optar, é recomendável comparar propostas, simular cenários com e sem entrada e checar se o orçamento comporta as parcelas, incluindo gastos com seguro, manutenção e documentação, para reduzir o risco de desequilíbrio financeiro ao longo do contrato.
Como solicitar financiamento de carro usado sem entrada
Para solicitar financiamento de um carro usado sem entrada, é essencial verificar se as parcelas cabem no seu orçamento e aceitar que a aprovação depende da análise do banco. A instituição costuma avaliar score de crédito, renda comprovada ou movimentação bancária e histórico de pagamentos antes de liberar o crédito. O processo pode começar na loja de veículos, que costuma ter parceria com bancos, ou diretamente no banco em que você já é cliente, por meio de simulações específicas para carro usado. Ao comparar propostas, observe taxa de juros, prazo, percentual financiado sobre o valor do veículo e eventuais garantias adicionais exigidas, pois cada instituição define condições próprias.
Depois de escolher a proposta, o pedido é formalizado com envio de documentos pessoais, comprovantes de renda ou atividade econômica e dados completos do veículo, seguido pela análise interna do banco. Em caso de aprovação, o contrato pode ser assinado na agência, na loja ou em formato digital, usando plataformas de assinatura eletrônica adotadas pela instituição. Antes de confirmar, revise as cláusulas, verifique o custo total do crédito, identifique tarifas embutidas e entenda as consequências de atrasos nas parcelas. Essa checagem ajuda a reduzir o risco de endividamento excessivo e a adequar o financiamento de carro usado sem entrada às suas condições financeiras.
| Etapa do processo | Ação principal | Ponto de atenção | Nível de risco |
|---|---|---|---|
| Planejamento do orçamento | Definir parcela máxima | Considerar custos extras | Médio |
| Simulação com bancos | Comparar propostas | Observar juros e prazo | Médio |
| Envio de documentos | Comprovar renda ou atividade | Garantir informações coerentes | Baixo |
| Análise de crédito | Avaliação pelo banco | Score e histórico de pagamentos | Alto |
| Assinatura do contrato | Assinar presencial ou digital | Revisar cláusulas e custo total | Alto |
Documentos e requisitos mais comuns na análise de crédito
No financiamento de carro usado sem entrada, costumam ser exigidos documento de identidade, CPF, comprovante de residência recente e provas de renda, como holerites, extratos bancários ou declaração de imposto de renda. Para quem é autônomo ou MEI, a instituição pode avaliar movimentação da conta, notas fiscais ou informes contábeis, além de consultar bases de crédito e histórico financeiro para estimar o risco de conceder o valor.
O veículo geralmente é usado como garantia, o que pede documentação em dia, laudo e ausência de restrições sobre o carro. Informações consistentes e histórico de crédito organizado tendem a aumentar as chances de aprovação e influenciar prazo, valor financiado e juros, por isso é útil reunir documentos com antecedência e verificar pendências cadastrais ou dívidas antes da análise.
Custos, juros e comparação de propostas
Ao financiar um carro usado sem entrada, o essencial é entender o custo total, não só o valor da parcela. Como o banco assume todo o preço do veículo, o valor financiado e o prazo costumam ser maiores, aumentando o que se paga em juros e encargos. Tarifas como abertura de crédito, registro de contrato e eventuais serviços podem ser incluídas nas prestações, elevando o preço final em relação ao pagamento à vista. Por isso, é importante somar todas as parcelas e comparar com o valor de compra, incluindo seguros obrigatórios e outras despesas previstas no contrato.
Os juros tendem a ser mais altos quando não há entrada porque o risco para a instituição financeira aumenta, já que ela financia praticamente todo o valor do carro. Além disso, score de crédito, estabilidade de renda e histórico de relacionamento com o banco influenciam na taxa oferecida. Quem tem perfil considerado mais arriscado pode receber propostas com juros maiores ou prazos que elevam bastante o custo final. Antes de fechar, vale simular diferentes montantes e prazos para ver como cada cenário impacta o tamanho das parcelas e o total desembolsado.
Ao comparar propostas de bancos e financeiras, não basta olhar a menor parcela ou a aprovação mais rápida. É importante observar a taxa de juros efetiva anual, o prazo do contrato, tarifas adicionais e regras para antecipar pagamentos. Também é relevante verificar se existe exigência de seguro para o veículo financiado e quais são os custos e coberturas associados, pois tudo isso compõe o orçamento global. Colocar essas informações lado a lado ajuda a identificar qual contrato se ajusta melhor à capacidade de pagamento ao longo do tempo.
| Opção de compra | Impacto no custo total | Juros e risco percebido | Flexibilidade de pagamento | Perfil mais indicado |
|---|---|---|---|---|
| Financiamento de carro usado com entrada | Custo total mais contido | Juros tendem a ser menores | Mais espaço para reduzir prazo | Quem possui reserva financeira |
| Financiamento de carro usado sem entrada | Custo total mais elevado | Juros tendem a ser maiores | Prazo costuma ser mais longo | Quem não dispõe de recursos imediatos |
| Entrada alta e prazo curto | Foco em economia global | Risco menor para o banco | Parcelas mais pesadas | Quem prioriza pagar menos no longo prazo |
| Entrada baixa e prazo longo | Custo total ampliado | Risco moderado para o banco | Parcelas mais suaves | Quem precisa de prestação menor no mês |
| Sem entrada com seguro obrigatório amplo | Orçamento total mais pressionado | Proteção maior do bem financiado | Possibilidade de negociar coberturas | Quem busca segurança adicional no financiamento |
Seguro e outras exigências na compra de carro usado financiado
No financiamento de carro usado, o banco costuma exigir seguro do veículo e outras garantias para proteger o bem dado em garantia e o crédito concedido. É comum pedir cobertura para roubo, furto, colisão, perda total e responsabilidade civil, especialmente quando o valor financiado se aproxima do preço integral do carro. Em alguns casos também há exigência de seguro de proteção financeira ou análise mais rigorosa da procedência do veículo. Antes de assinar, é importante ler as cláusulas, confirmar se o seguro é obrigatório, se é possível escolher seguradora e avaliar o custo adicional em relação à proteção oferecida.
Financiamento sem entrada para MEI e autônomos
Quem atua como MEI ou autônomo e busca financiar um carro usado sem entrada costuma passar por análise de crédito mais rígida, pela dificuldade de comprovar renda recorrente. Em vez de holerites, os bancos observam extratos bancários, declaração de Imposto de Renda, faturamento informado no cadastro do MEI, notas fiscais e histórico de recebimentos. Também levam em conta o score de crédito, registros de inadimplência e quanto da renda já está comprometida com outras dívidas para definir se o financiamento será aprovado, o limite concedido, prazo e taxa de juros, que tendem a ser ajustados conforme o risco percebido em operações sem entrada.
Para escolher em qual banco ou financeira tentar o financiamento sem entrada sendo MEI ou autônomo, é útil comparar propostas, observando juros, custo total do contrato, exigência de seguro e tarifas adicionais. Algumas instituições trabalham com linhas voltadas a pequenos empreendedores, enquanto outras exigem entrada mínima ou garantias extras. Ler o contrato com atenção, conferir regras de atraso e de quitação antecipada e manter boa organização das contas pessoais e do negócio ajudam a apresentar documentação atualizada e a reduzir o risco de reprovação ou de assumir parcelas acima do orçamento.
Q&A
-
O que significa financiar um carro usado sem entrada e qual o principal risco?
Significa que o banco paga praticamente todo o valor do veículo, sem sinal inicial. O principal risco é o custo total maior, pois o valor financiado e os juros tendem a ser mais altos. -
Como comparar propostas de financiamento de carro usado sem entrada?
Compare taxa de juros, prazo, valor total das parcelas, tarifas embutidas, exigência de seguro e condições de garantia. Some todas as prestações e veja quanto isso se afasta do preço à vista. -
Quais documentos são normalmente exigidos para financiar carro usado sem entrada?
Em geral pedem RG ou CNH, CPF, comprovante de residência recente e comprovantes de renda. Autônomos e MEI costumam apresentar extratos bancários, declaração de imposto de renda e notas fiscais. -
Quem é MEI ou autônomo consegue financiar carro usado sem entrada?
Pode conseguir, desde que tenha boa movimentação financeira, score de crédito adequado e baixo nível de endividamento. A análise costuma ser mais rigorosa e as taxas podem ser maiores conforme o risco. -
É obrigatório contratar seguro ao financiar um carro usado?
Muitos bancos exigem seguro com cobertura mínima para roubo, furto e colisão, porque o carro é garantia da operação. É importante verificar no contrato se a cobertura é obrigatória e quais opções existem.
Fontes e materiais para se aprofundar
- https://www.serasa.com.br/score/blog/como-comprar-um-carro-sem-entrada/
- https://www.caixa.gov.br/voce/credito-financiamento/financiamentos/credito-auto-caixa/Paginas/default.aspx
- https://www.bcb.gov.br/meubc/faqs/s/emprestimos-e-financiamentos
- https://blog.bb.com.br/financiamento-de-veiculos/
- https://www.serasa.com.br/credito/blog/como-financiar-veiculo-vale-a-pena/